
Nghịch lý buồn của doanh nghiệp xây dựng
Doanh thu nhiều nhà thầu tăng trưởng hai chữ số trong quý III/2026, nhưng lợi nhuận lại phân hóa. Trong khi Fecon, Đạt Phương và Đèo Cả ghi nhận kết quả tích cực, Hòa Bình và Vinaconex giảm lãi mạnh, còn Coteccons chịu áp lực từ chi phí tài chính.
Theo Báo cáo xu hướng sản xuất kinh doanh ngành công nghiệp chế biến, chế tạo và xây dựng quý III và dự báo quý IV/2026 do Cục Thống kê (Bộ Tài chính) công bố, 5.974 doanh nghiệp ngành xây dựng được chọn mẫu điều tra ghi nhận hoạt động của các doanh nghiệp xây dựng ghi nhận một số tín hiệu cải thiện về đơn hàng.
Cụ thể, 28,5% doanh nghiệp cho biết số lượng hợp đồng xây dựng mới tăng so với quý trước, trong khi 19,5% ghi nhận sụt giảm.
Tuy nhiên, áp lực đầu vào vẫn lớn khi 65% doanh nghiệp cho biết giá nguyên vật liệu tăng cao là khó khăn chủ yếu. Ngoài ra, 39,7% doanh nghiệp gặp khó do thiếu hợp đồng mới và 25,5% chịu ảnh hưởng từ tình trạng nợ đọng xây dựng cơ bản.
Thực tế, kết quả kinh doanh quý III của 6 doanh nghiệp xây dựng và hạ tầng gồm Coteccons, Vinaconex, Fecon, Đạt Phương, Hòa Bình và Đèo Cả cũng cho thấy sự phân hóa rõ nét.
Fecon, Đạt Phương tăng trưởng nhờ xây lắp
Xét báo cáo tài chính quý III/2026, Fecon và Đạt Phương ghi nhận kết quả kinh doanh tích cực nhờ đóng góp từ hoạt động xây lắp.
CTCP FECON (HoSE: FCN) đạt doanh thu thuần quý III/2026 gần 1.858 tỷ đồng, tăng 62,6% so với cùng kỳ. Lợi nhuận sau thuế đạt 101,9 tỷ đồng, gấp 6,2 lần cùng kỳ.
Đáng chú ý, lợi nhuận gộp tăng hơn gấp đôi lên 321,2 tỷ đồng, giúp biên lợi nhuận gộp cải thiện từ 13,8% lên 17,3%. Lũy kế 9 tháng, doanh thu đạt 5.071 tỷ đồng, tăng 54,2%; lợi nhuận sau thuế đạt 181 tỷ đồng, gấp 5,4 lần năm trước.
Một điểm mới trong hoạt động của Fecon là cụm công nghiệp Danh Thắng (Bắc Giang) đã chuyển sang bất động sản đầu tư cho thuê, với giá trị ghi nhận 848,9 tỷ đồng.
Tương tự, CTCP Tập đoàn Đạt Phương (HoSE: DPG) ghi nhận doanh thu thuần quý III/2026 đạt 1.854 tỷ đồng, tăng 57,7%. Theo giải trình của doanh nghiệp, mức tăng chủ yếu đến từ mảng xây lắp.
Lợi nhuận sau thuế đạt 105,4 tỷ đồng, tăng 26,5%; lợi nhuận thuộc cổ đông công ty mẹ đạt 110,9 tỷ đồng, tăng 53,8%.
Tính chung 9 tháng, doanh thu Đạt Phương đạt 4.210 tỷ đồng, tăng gần 48%; lợi nhuận sau thuế đạt 332,5 tỷ đồng, tăng 15,5%.
Theo cơ cấu hoạt động, doanh thu xây lắp 9 tháng đạt khoảng 3.704 tỷ đồng, tăng từ 2.402 tỷ đồng cùng kỳ. Ngược lại, doanh thu thủy điện giảm khoảng 20%, còn 327,7 tỷ đồng, khiến lợi nhuận gộp mảng này giảm từ 286,9 tỷ đồng xuống 203 tỷ đồng.
Đèo Cả hưởng lợi từ BOT, Coteccons tăng doanh thu nhưng lãi mỏng
Khác với Fecon và Đạt Phương, lợi nhuận của CTCP Đầu tư Hạ tầng Giao thông Đèo Cả (HoSE: HHV) có đóng góp lớn từ hoạt động thu phí BOT.
Quý III/2026, doanh thu thuần của doanh nghiệp đạt 1.114 tỷ đồng, tăng 22%; lợi nhuận sau thuế đạt 212,8 tỷ đồng, tăng 39,6%. Trong đó, mảng thu phí BOT mang về 588,7 tỷ đồng doanh thu, tăng 5,1%, nhưng đóng góp hơn 83% tổng lợi nhuận gộp hợp nhất.
Lũy kế 9 tháng, Đèo Cả đạt 2.992 tỷ đồng doanh thu và 602 tỷ đồng lợi nhuận sau thuế, lần lượt tăng 15,3% và 26,3% so với cùng kỳ.
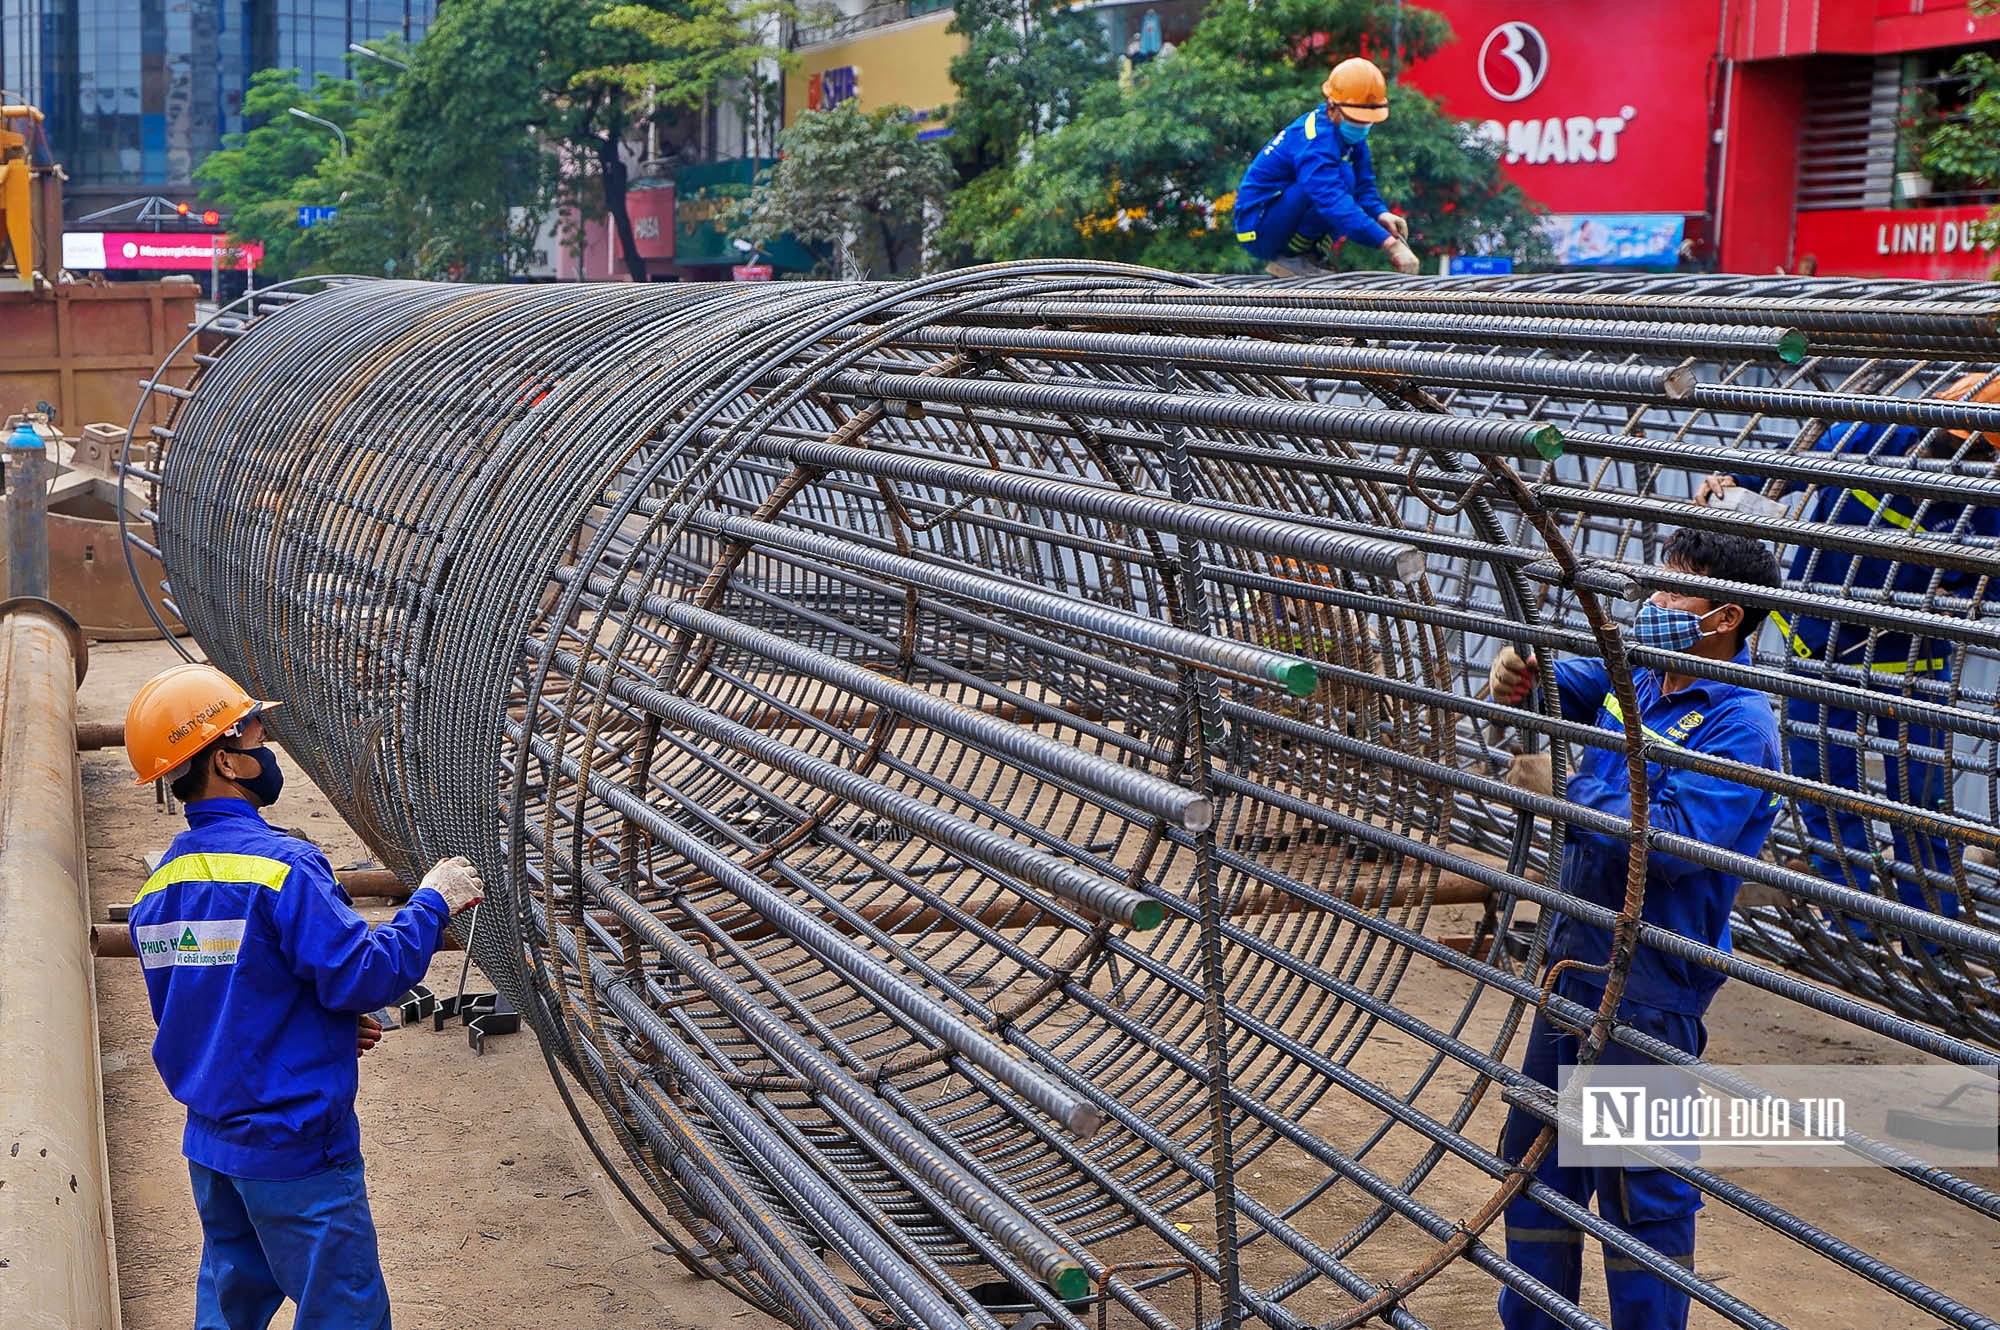
Doanh thu nhiều nhà thầu tăng trưởng hai chữ số trong quý III/2026, nhưng lợi nhuận lại phân hóa.
Trong khi đó, CTCP Xây dựng Coteccons (HoSE: CTD) ghi nhận doanh thu quý III/2026 đạt 11.268 tỷ đồng, tăng 51,2%, cao nhất trong nhóm. Lợi nhuận gộp tăng 62,6%, lên 561,7 tỷ đồng, song lợi nhuận sau thuế chỉ đạt 305,4 tỷ đồng, tăng 3,6%.
Theo doanh nghiệp, nguyên nhân chủ yếu do cùng kỳ năm trước ghi nhận khoảng 188 tỷ đồng thu nhập từ thanh lý hợp đồng hợp tác kinh doanh, trong khi kỳ này không phát sinh khoản tương tự.
Bên cạnh đó, chi phí lãi vay tăng mạnh từ 44,5 tỷ đồng lên 157,9 tỷ đồng. Tại ngày 30/9, nợ vay của Coteccons vào khoảng 8.000 tỷ đồng, trong khi tiền và tiền gửi có kỳ hạn khoảng 9.660 tỷ đồng.
Lưu ý, quý III/2026 là quý I niên độ tài chính 2027 của Coteccons do doanh nghiệp bắt đầu năm tài chính từ ngày 1/7.
Hòa Bình, Vinaconex lãi giảm sâu
Ở chiều ngược lại, Vinaconex và Xây dựng Hòa Bình ghi nhận lợi nhuận giảm mạnh so với cùng kỳ.
Tại Tổng CTCP Xuất nhập khẩu và Xây dựng Việt Nam (Vinaconex, HoSE: VCG), doanh thu thuần quý III/2026 đạt 3.296 tỷ đồng, giảm 25,6%; lợi nhuận sau thuế đạt 371,1 tỷ đồng, giảm 88,8%.
Nguyên nhân chính đến từ mức nền cao của cùng kỳ năm trước, khi doanh nghiệp ghi nhận 3.186,1 tỷ đồng doanh thu tài chính, chủ yếu từ chuyển nhượng khoản đầu tư tại công ty con. Trong quý III năm nay, doanh thu tài chính chỉ còn 219,7 tỷ đồng.
Lũy kế 9 tháng, Vinaconex đạt 10.536 tỷ đồng doanh thu, giảm 7,7%; lợi nhuận sau thuế đạt 1.015 tỷ đồng, giảm 73,2%.
Với CTCP Tập đoàn Xây dựng Hòa Bình (HoSE: HBC), doanh thu quý III/2026 đạt 1.476 tỷ đồng, tăng 31,5% nhưng lợi nhuận sau thuế chỉ còn 12,8 tỷ đồng, giảm 93,2%.
Kết quả này chịu tác động từ doanh thu tài chính giảm mạnh so với mức 229,5 tỷ đồng cùng kỳ năm trước, trong khi chi phí tài chính tăng lên gần 119 tỷ đồng.
Sau 9 tháng, Hòa Bình đạt 4.737 tỷ đồng doanh thu, tăng 72%, nhưng lợi nhuận sau thuế giảm 74% còn 63 tỷ đồng. Đáng chú ý, doanh nghiệp vẫn ghi nhận lỗ lũy kế 2.011 tỷ đồng tại cuối tháng 9.
Bên cạnh lợi nhuận, dòng tiền kinh doanh cũng cho thấy sự khác biệt giữa các doanh nghiệp.
Trong 9 tháng, Vinaconex ghi nhận dòng tiền kinh doanh âm 1.822 tỷ đồng, trong khi cùng kỳ dương 2.259 tỷ đồng. Coteccons cũng có dòng tiền kinh doanh âm 774,5 tỷ đồng riêng trong quý III/2026.
Ngược lại, Fecon chuyển từ âm 392 tỷ đồng cùng kỳ sang dương 330 tỷ đồng; Đạt Phương đạt dòng tiền kinh doanh dương 194 tỷ đồng, so với mức âm 1.128 tỷ đồng năm trước. Đèo Cả ghi nhận 808 tỷ đồng, tăng khoảng 2,5 lần.
Về đòn bẩy tài chính, Hòa Bình có tỉ lệ nợ vay trên vốn chủ sở hữu cao nhất nhóm, ở mức 1,93 lần; tiếp đến là Đạt Phương 1,5 lần và Đèo Cả 1,34 lần.
Theo MBS Research, mức độ hưởng lợi của các nhà thầu phụ thuộc vào giá trị hợp đồng chưa thực hiện, cơ cấu dự án và khả năng kiểm soát chi phí. Trong bối cảnh giá nguyên vật liệu tăng, việc lựa chọn dự án phù hợp và ký hợp đồng mua vật liệu với giá cố định sẽ giúp doanh nghiệp hạn chế sức ép lên biên lợi nhuận.
Như vậy, dù triển vọng đơn hàng có dấu hiệu cải thiện, khả năng kiểm soát chi phí, thu hồi công nợ và duy trì dòng tiền vẫn là những yếu tố quyết định sự ổn định trong hoạt động của các nhà thầu thời gian tới.
Link nội dung: https://asean24h.net/index%2ephp/nghich-ly-buon-cua-doanh-nghiep-xay-dung-175412.html